بررسی سامسونگ گلکسی واچ اولترا ۲: استاندارد جدید برای شارژدهی باتری ساعت هوشمند
این ساعت همراه با یک نمایشگر بسیار روشن، نقطه عطف و ایدهآلی برای سختافزار یک ساعت هوشمند به شمار میرود
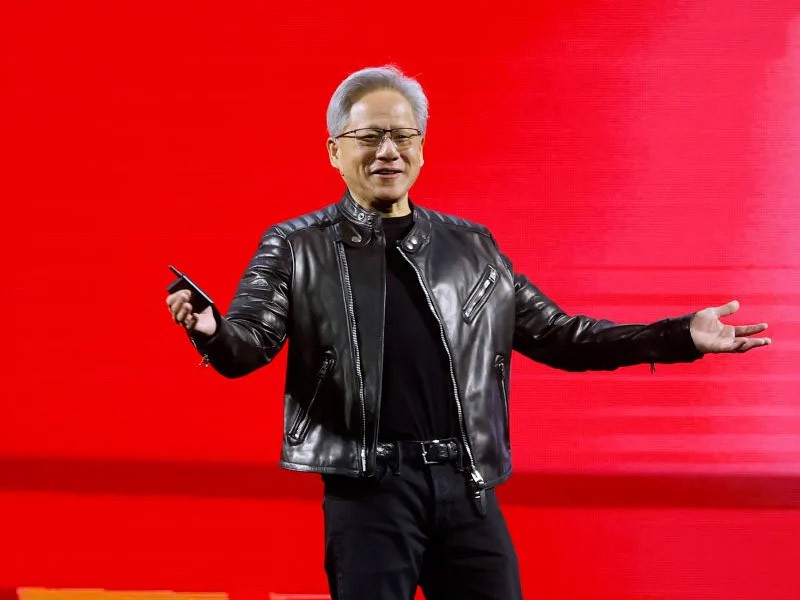
سهام شرکت انویدیا (Nvidia) در روز دوشنبه بیش از ۴ درصد سقوط کرد؛ این روز، اولین روز معاملاتی پس از آن بود که هیئتمدیره این شرکت اعلام کرد درباره «جنسون هوانگ» (Jensen Huang)، مدیرعامل شرکت، و رابطهاش با «آلیس هوانگ» تحقیق خواهد کرد؛ مدیری که سازمانهای اطلاعاتی آمریکا معتقدند برای چین جاسوسی میکرده است.
وکلای حوزه اوراق بهادار پیش از این دست به کار شده بودند. حداقل چهار شرکت حقوقی از جمله Schall، Brown & Schwartz و Levi & Korsinsky روز دوشنبه تحقیقاتی را آغاز کردند مبنی بر اینکه آیا انویدیا سرمایهگذاران را گمراه کرده است یا خیر. رابرت بارتلت (Robert Bartlett)، استاد حقوق دانشگاه استنفورد و متخصص قوانین اوراق بهادار، انتظار دارد شرکتهای بسیار بیشتری به آنها ملحق شوند.
بارتلت صبح دوشنبه در مصاحبهای گفت: «من قطعاً شرط میبندم که شکایتی ثبت خواهد شد.» او افزود که اگر تا پایان روز پروندهای تشکیل شده باشد اصلاً تعجب نخواهد کرد. وکلای شاکیان دلایل محکمی دارند تا نفر اول این صف باشند؛ طبق قوانین فدرال اوراق بهادار، نخستین شکایت ثبتشده منجر به صدور یک اطلاعیه عمومی میشود و پس از آن، سرمایهگذاران ۶۰ روز فرصت دارند تا از دادگاه بخواهند که بهعنوان «شاکی اصلی» (Lead Plaintiff) معرفی شوند. شرکتی که زودتر شکایت را ثبت کند، برای جذب سرمایهگذارانی با زیانهای مالی سنگین و همچنین برای جهتدهی و شکلدادن به روایت پرونده، از یک برتری اولیه برخوردار میشود. در واقع پیشبینی بارتلت درست از آب درآمد؛ بعدازظهر دوشنبه پروندهای در حوزه قضایی شمال کالیفرنیا (جایی که مقر انویدیا در آن قرار دارد) به ثبت رسید.
موسسه حقوقی Rosen Law Firm، یک شرکت حقوقی مستقر در نیویورک که در دعاوی گروهی (Class Action) اوراق بهادار تخصص دارد، این شکایت را به نمایندگی از «مارک کیستنماکر» (Mark Kistenmacher) ثبت کرد؛ سرمایهگذار خردی که بر اساس جدول پیوست شکایتنامه، امسال هفت خرید سهام با مجموع ارزش تقریبی ۲۰,۵۰۰ دلار انجام داده است. (موسسه روزن پیش از این وکیل ارشد پرونده مصالحه ۲۵۰ میلیون دلاری با علیبابا بوده و جزو فعالترین ثبتکنندگان چنین پروندههایی به شمار میرود.) این دادخواست گروهی، تمام افرادی را شامل میشود که بین ۹ اکتبر ۲۰۲۵ تا ۸ نوامبر ۲۰۲۶ اوراق بهادار انویدیا را خریداری کردهاند و در این شکایت هم از انویدیا و هم از جنسون هوانگ نام برده شده است.
این دادخواست آنها را متهم میکند که سرمایهگذاران را در مورد پیوندهای هوانگ با شرکت «مگاسپید» (Megaspeed) گمراه کردهاند؛ یک مجموعه دیتاسنتری مستقر در سنگاپور که آلیس هوانگ در آن یکی از مدیران ارشد به شمار میرفت. در این دادخواست به سه اظهارنظر رسمی بهعنوان سند اشاره شده است: ادعای اواخر اکتبر جان ریزو (John Rizzo)، سخنگوی انویدیا، مبنی بر اینکه تعاملات هوانگ با آلیس هوانگ «غیرعادی یا غیرمنتظره نبوده است»، ادعای حتی پیشترِ شرکت مبنی بر اینکه «هیچ شواهدی از انحراف و انتقال غیرمجاز» تراشههایش نیافته است، و اظهارنظر ۳۰ اکتبر جنسون هوانگ به بلومبرگ که اعلام کرده بود تعاملات انویدیا با مگاسپید «عادی و بدون هیچ غیرعادی بودنی» بوده است.
در این شکایت آمده است که هر سه ادعا کذب یا گمراهکننده بودهاند، زیرا هوانگ با آلیس هوانگ رابطه عاطفی (Affair) داشته است. کیستنماکر تقاضای خسارت با رقم نامشخص، بهره متعلقه و حقالوکاله وکلایش را کرده و خواهان تشکیل دادگاه با حضور هیئت منصفه شده است.
در حالی که هنوز بسیاری از مسائل نامشخص باقی مانده است، نظریه حقوقی این پرونده وابسته به نتایج بررسیهای هیئتمدیره درباره زندگی خصوصی هوانگ نیست. ماه گذشته، زمانی که نیویورکتایمز برای اولین بار درباره ارتباطات هوانگ با آلیس هوانگ گزارش داد، ریزو (سخنگوی انویدیا) حقیقتاً به این نشریه گفته بود این رابطه «غیرعادی یا غیرمنتظره نبوده است». ریزو همچنین به رسانه دیگری به نام The Hill گفته بود: «مگاسپید تفاوتی با بسیاری دیگر از مشتریان ابری منطقهای نداشته است. ملاقات با مشتریان بخشی از وظایف یک مدیرعامل است؛ جنسون سالانه با هزاران نفر از مدیران مشتریان گفتگو میکند.»
از آن زمان به بعد، هوانگ در برابر هیئتمدیره تایید و اعتراف کرده است که این رابطه، یک رابطه صمیمانه و عاطفی بوده است. این در حالی است که نیویورکتایمز گزارش میدهد سرویسهای اطلاعاتی ایالات متحده بیش از یک سال آلیس هوانگ را زیر نظر داشتهاند.
بارتلت معتقد است از دیدگاه مقررات اوراق بهادار، اظهارنظر قبلی این شرکت «کاملاً و به وضوح یک بیانیه گمراهکننده» بوده است. و از آنجا که هوانگ مدیرعامل است، بارتلت میگوید: «دانستهها و آگاهی او، به پای شرکت نوشته و به شرکت نسبت داده میشود.» به عبارت دیگر، با انویدیا طوری رفتار میشود که گویی از هر آنچه مدیرعاملش میدانسته، باخبر بوده است.
شکایت ثبتشده توسط کیستنماکر نیز دقیقاً بر پایه همین استدلال بنا شده است.
بارتلت یک دعوای کلاسیک از نوع «تقلب در بازار» (Fraud on the market) را پیشبینی کرده است؛ ادعایی که در آن سرمایهگذاران استدلال میکنند سهام را با قیمتهایی خریداری کردهاند که حاصل اطلاعات نادرست یا ناقص ارائهشده به عموم بوده و زمانی که حقیقت افشا شد، متحمل ضرر و زیان شدند. این دادخواست اولیه نیز به همین نظریه تکیه دارد و افت ۷.۹۷ دلاری یا ۴.۲۷ درصدی ارزش هر سهم در روز دوشنبه، مستندات زیادی را برای کار در اختیار وکلای این پرونده قرار میدهد. غرامتها در چنین پروندههایی مستقیماً به میزان افت قیمت سهام گره خورده است و از آنجایی که انویدیا یکی از باارزشترین شرکتهای جهان است، میتوان متصور بود که توافق برای مصالحه تا چه اندازه میتواند فوقالعاده سنگین و گران تمام شود.
بارتلت اشاره میکند که مسیر معمول این پروندهها به این گونه است که روند قضایی برای مدتی طولانی ادامه مییابد و در نهایت به یک توافق مصالحه (Settlement) ختم میشود. این بدین معناست که شرکت و بیمهگران مسئولیت مدیران و مسئولان (D&O Insurance) ناچار به پرداخت مبالغی بسیار کلان میشوند، اما معمولاً عواقب و جرایم فردی متوجه مدیرعامل یا اعضای هیئتمدیره نخواهد شد. همچنین با توجه به اینکه این موضوع یک پرونده حقوقی (غیرکیفری) است، هوانگ به این خاطر با خطر زندان روبرو نخواهد بود.
همانطور که بارتلت خاطرنشان کرد، نکته کنایهآمیز اینجاست که این دادخواست به نام سهامداران انویدیا مطرح میشود، اما در نهایت این خود سهامداران هستند که هزینه مصالحه را مستقیماً یا از طریق حق بیمههای پرداختی، متقبل میشوند.
بارتلت دامنه خطرات و ریسکهای پیشروی انویدیا را به چند دسته تقسیم کرد:
۱. دسته اول: ادعای تقلب و فریب در اوراق بهادار است که فوریترین و شفافترین معضل برای این شرکت و بالقوه برای خود هوانگ به حساب میآید.
۲. دسته دوم: بحث حاکمیت شرکتی (Corporate Governance) است؛ یعنی هیئتمدیره چه چیزهایی میدانسته و در چه زمانی مطلع شده است. این احتمال وجود دارد که مدیران در بیخبری نگاه داشته شده باشند، اما هیئتمدیره وظایف نظارتی نیز دارد و بهمحض انتشار گزارشهای نیویورکتایمز در مورد ارتباط با مگاسپید، شرکت باید از کانالهای گزارشدهی ساختاریافتهای برخوردار میبود تا چنین ریسک حیاتی و مهمی را به گوش اعضای هیئتمدیره برساند. اگر این فرایندها وجود نداشته یا مدیران اقدامی نکرده باشند، مسئولیتهای حقوقی در سطح هیئتمدیره متصور خواهد بود.
۳. دسته سوم: دستهای است که میتواند همه چیز را دگرگون کند و تنها در صورتی رخ میدهد که بررسیهای هیئتمدیره نشان دهد هوانگ از ارتباطات اطلاعاتی و جاسوسی آلیس هوانگ مطلع بوده است. به گفته بارتلت، در آن صورت این موضوع «بازی کاملاً متفاوتی» خواهد بود. (هیئتمدیره در بیانیهای عمومی در روز یکشنبه اعلام کرد دلیلی برای باور این موضوع وجود ندارد که امنیت ملی یا اسرار شرکت انویدیا به خطر افتاده باشند.)
مسئله دیگری که مطرح است، اقدامات احتمالی از سوی دولت است. کمیسیون بورس و اوراق بهادار آمریکا (SEC) میتواند خواستار سلب صلاحیت و منع فعالیت به عنوان مدیر یا عضو هیئتمدیره برای تخلفات عمدی در حوزه تقلب در اوراق بهادار شود؛ موضوعی که بارتلت میگوید از لحاظ حقوقی و روی کاغذ مطرح است. اما او با توجه به حمایت پرزیدنت ترامپ از هوانگ، تردید دارد که کمیسیون بورس فعلی تحت ریاست پاول اتکینز (Paul Atkins) تمایلی به ورود به این مسئله داشته باشد. یک بازه زمانی تقریباً دوساله پس از کشف حقایق وجود خواهد داشت که فرصتی را برای پیگیری احتمالی توسط دولت بعدی باقی میگذارد، اما این پنجره زمانی محدود و فشرده است و بارتلت در پاسخ به این پرسش تصریح کرد که رخ دادن آن بسیار بعید به نظر میرسد.
تهیه و ترجمه مقاله توسط نوآوران البرز - طراحی سایت در بابل و مازندران
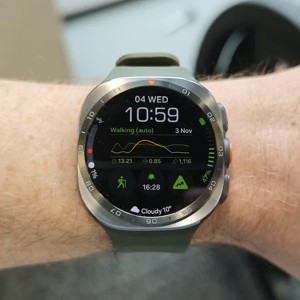
این ساعت همراه با یک نمایشگر بسیار روشن، نقطه عطف و ایدهآلی برای سختافزار یک ساعت هوشمند به شمار میرود
بر اساس گزارشهایی که روز پنجشنبه توسط «اینفورمیشن» منتشر شد و بلومبرگ نیز آن را تأیید کرد، انویدیا در حال مذاکره برای تضمین میلیاردها دلار تأمین مالی بدهی جهت...
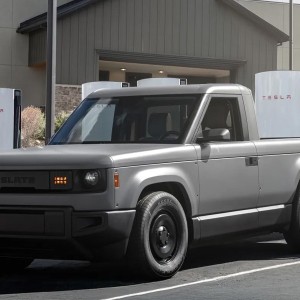
شرکت Re:Build (مستقر در ماساچوست) که در سال ۲۰۲۳ استارتاپ خودروهای الکتریکی Slate Auto را از مجموعه خود جدا کرده بود، موفق شد ۲.۱ میلیارد دلار سرمایه جذب کند.
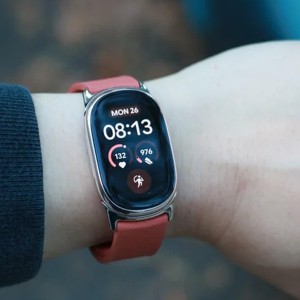
یک ردیاب سلامتی زیبا با نمایشگر میخواهید اما نیازی به هوش مصنوعی روی مچ دستتان ندارید؟ این دستگاه دقیقاً مناسب شماست.